Acerca de las recomendaciones de Asdrúbal oliveros para la Banca Nacional

Por Roymer Rivas, analista financiero, coordinador local senior de EsLibertad Venezuela y teórico del Creativismo Filosófico.

Desde hace mucho el profesor Asdrúbal Oliveros viene sosteniendo, al igual que otros economistas, que la economía venezolana necesita que el sector bancario comience a (i) emitir crédito en dólares y (ii) permita la transferencia de recursos en divisa extranjera de un banco a otro, es decir, que se pueda pagar con divisas a través de las instituciones financieras, con sus distintos instrumentos, tal cual se hace con el Bolívar en el país. Empero, es necesario hacer algunos comentarios al respecto, sobre todo para el punto (i), pues no todo es tan bonito como parecen apuntar los economistas mainstreams.

Sobre la compensación en dólares (ii)

Tengo que decir que concuerdo con el profesor Oliveros cuando dice que se deben crear mecanismos para que los agentes económicos puedan realizar sus intercambios comerciales pagando y/o recibiendo pagos en dólares a través del Sistema Financiero Nacional, pues facilitaría el cálculo económico de los actores y, además, como bien sostiene Oliveros, habría menos presión en la Tasa de Cambio (TC) al haber más dólares circulando en la economía. Por ejemplo, que los bancos comiencen a emitir tarjetas de con saldos en dólares, que se permita transferir —por cuales sean las vías— de un banco a otro y/o que los puntos de venta de los negocios puedan procesar pagos en dólares[1], sería de gran ayuda a los venezolanos, pues daría un impulso a la dolarización de facto para bien.

Con respecto a la TC —y a modo de ilustración—, imagine que en la economía venezolana hay 10 bolívares, pero las personas solo demandan 2, mientras que hay 20$, pero las personas demandan 50$. Si algunos de estos dólares están en los bancos y a las personas se les dificulta moverlo de un lugar a otro, entonces la demanda por dólares aumenta y, por tanto, la presión al alza en el par Bs/$ también. Si los bancos liberan esos dólares, se satisface —parcial o completamente— la demanda en dólares —50$— y se traduce en menos presión al alza en la TC —ceteris paribus, ojo—.

Empero, el problema llega cuando la propuesta de Oliveros pasa también porque uno de los instrumentos de los que se puedan aprovechar las personas sea de la emisión de créditos en dólares por parte de la banca nacional. Un error garrafal con consecuencias a largo plazo catastróficas.

Sobre la emisión de créditos en dólares

El economista mainstream pone mucha atención en el consumo —visión que viene dominando desde Keynes hasta la actualidad— porque cree que es lo que estimula y/o hace crecer la economía; creen algo tipo: “más consumo, igual más ingreso para los empresarios, igual más ingreso para las personas —salarios— y más inversión, igual más consumo” en espiral ascendente hacia el progreso[2]. De allí el profesor manifieste su preocupación por las medidas del gobierno de mantener la TC a través de mantener el encaje legal alto en bolívares y al 100% en dólares —dado que, claramente, no se emiten créditos en dólares, sino indexados—, y la venta masiva de divisas a la Banca Nacional[3], pues, a su juicio, se estanca el consumo[4].

Sin embargo, aunque estoy de acuerdo con que la medida del Banco Central de Venezuela de intervenir los bancos —inyectando dólares— para contener la tasa de cambio es, a priori, insostenible en el tiempo y, de hecho, irrelevante en un contexto donde se sigue inyectando liquidez en bolívares[5] —una moneda que desprecian los actores sociales—, tengo que decir que es un error creer que será beneficioso a la economía venezolana emitir créditos en dólares sin antes reformar todo el sistema financiero nacional.

Emitir créditos en dólares con una banca de reserva fraccionaria, si bien en el corto plazo se traducirá en un Boom en la economía, más crecimiento, en el largo plazo, y más con las instituciones venezolanas que no permiten al mercado ajustarse correctamente, dada la intervención del gobierno, esto será la causa de una crisis económica si acaso no peor de lo que estamos atravesando ahora, que vendrá acompañada inexorablemente de corridas bancarias. Como bien lo explica la teoría del ciclo de la Escuela Austriaca de Economía, luego del Boom llega el Bust para sanear las distorsiones entre el ahorro y la inversión, llevando al ahorro forzoso de muchos agentes económicos, a la quiebra de muchos bancos y a la no finalización de proyectos que en la época de bonanza parecían rentables, cuando en realidad nunca lo fueron. Emitir créditos en dólares con el actual sistema es igual a crear dólares de la nada, pues los bancos no lo tendrán en sus bóvedas, como en teoría lo deben de tener ahora. En suma, la propuesta de Asdrúbal es muy cortoplacista y no tiene en cuenta las distorsiones monetarias y económicas que puede traer a la economía venezolana en el tiempo[6].

Sí, es cierto, en Venezuela se necesita consumir más, pero este consumo y las inversiones que puedan surgir en este contexto debe partir del ahorro real de la economía, lo cual solo será posible en un entorno donde la inflación —tanto monetaria como de precios— sea casi nula o negativa —deflación—. Y para lograr lo menos que hay que hacer es emitir créditos como si no hubiera un mañana[7]. Venezuela necesita compensar pagos en dólares, que se le den facilidades en el sistema financiero para que use la moneda que guste en el momento que guste, y también necesita créditos, pero buenos créditos, aquellos que se fundamentan en ahorro real, no en la reserva fraccionaria que lleva a prestar dinero con los “depósitos a la vista” —que están todo menos a la vista—.

Sobre el ciclo y la Tasa de Cambio

Los créditos en dólares en el corto plazo sí llevarían a que la TC se normalice y daría un periodo más o menos corto de “estabilidad cambiaria”, pues al haber más oferta de dólares no habría razón para que la TC suba[8], pero hay que tener cuidado con esto. En Venezuela se ha dado el caso de que los precios en dólares comenzaron a subir hace un tiempo, pero esto se debe a que los precios en bolívares aumentan más rápido de lo que aumenta la TC, por lo que hay un rezago cambiario que se traduce en aumento de precios en dólares[9]. Si se comienza a emitir créditos en dólares, lo que pasará es lo siguiente, en extremo resumen: (i) disminuye el rezago cambiario y, por tanto, no aumentan los precios en dólares en el corto plazo; (ii) hay una época de bonanza; (iii) comienza a distorsionarse los precios, pero nadie se da cuenta en el corto plazo; (iv) comienzan a subir los precios en dólares, pero ya no por el rezago cambiario, sino por la inyección de dólares en la economía que llevará a un punto donde la oferta de la misma supere su demanda o, si no es este el caso, los precios no subirán pero el poder adquisitivo igual se corroerá y se mantendrán las distorsiones de precios; (v) la distorsiones llevarán en el corto plazo a emprender proyectos que parezcan rentables, pero en realidad no lo son —pues las tasas de interés eran bajas—, y, una vez explote la burbuja, suben las tasas de interés, no se pueden pagar los créditos, hay recesión, las personas buscarán sus dólares en los bancos y cuando se den cuenta que solo existían en saldos contables y no en físico habrá corrida bancaria.

En este marco, no sabría decir si la TC subirá o bajará, porque dependerá de las demandas del momento, pero lo que si puedo decir con seguridad es que, independientemente de si sube o baja la TC, subirán los precios en dólares. La única relevancia que tendrá el juego con la TC, que hoy parece ser un problema para los economistas, es que determinará en buena medida cuan alto subirán los precios en una u otra moneda, llevando a un escenario de hiperinflación[10].

Excurso sobre soluciones a estos problemas

Empecé a escribir con la intención de explicar brevemente, de forma formal, porque es tácito a lo largo del texto, algunos caminos a recorrer para solucionar el problema de Venezuela sin necesidad de acudir a las “soluciones” —que no solucionan nada de fondo— que proponen los economistas, pero ya se me hizo largo, así que lo dejo para otro día.


[1] Con respecto a éste último punto, algunos bancos ya lo están haciendo, por cierto.

[2] Entiendo que es un burdo resumen, pero la esencia es esa. Si bien el economista está acostumbrado a sin fines de modelos y parámetros para sus “cálculos”, al final todo es un constructo

[3] En lo que va de este mes, el Banco Central de Venezuela ya ha tenido 7 intervenciones cambiarias en un burdo intento por contener la Tasa de Cambio. Puede acceder a estos datos en la página oficial del BCV, a través de: https://www.bcv.org.ve/politica-cambiaria/intervencion-cambiaria (Consultado el 26 de enero de 2024). A modo de comentario, tengo que decir que esto refuta todas las premisas de Pascualina Cursio sobre que “la inflación [de precios] no es un fenómeno monetario” y “se debe a factores externos”, como es el caso del “ataque imperial contra la moneda” (hago referencia al panfleto titulado: “Hiperinflación, arma imperial”. 2020., y a varios artículos en medios), pues si la inyección de liquidez de una moneda no es la causa de su devaluación, entonces no tendría sentido que el BCV intente disminuir la brecha o el rezago cambiario a través de la venta masiva de dólares —devaluando la moneda—.

[4] Al respecto, puede revisar la publicación de Asdrúbal R. Oliveros. 2023., en la red social “X”, a través de: https://twitter.com/aroliveros/status/1740021583966507195 (Consultado el 26 de enero de 2024).

[5] Esta es la tendencia del BCV en toda su historia, más desde que llegó Chávez al poder en 1999. Tan solo en 2023, que son los últimos datos que se tienen, hasta el mes de noviembre, M2 creció un 346,35% —si se toma como base a diciembre de 2022—, creciendo en promedio un 12,18%. Puede ver la siguiente imagen, que muestra los montos, variaciones porcentuales y la tendencia, siempre creciente.
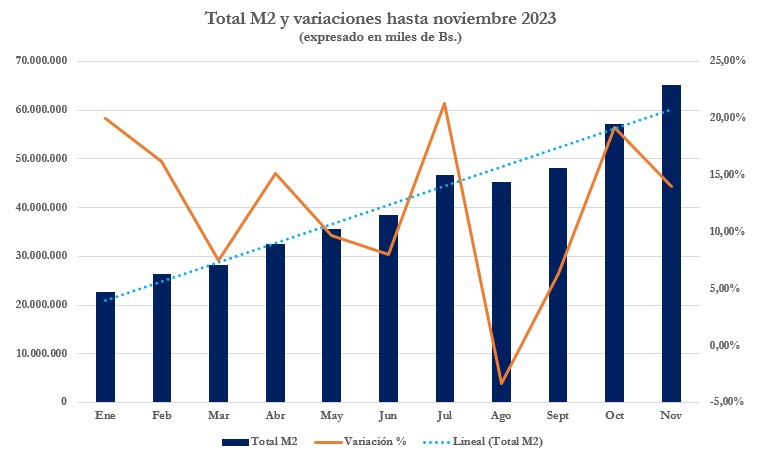
(Elaboración propia, con datos del BCV)

[6] Y conociendo a la cuerda de modorros que dirigen este país y a la cuerda de minusválidos mentales que pretenden dirigirla, cuyo conocimiento de economía y, más importante, procesos sociales complejos es nulo, esto servirá de impulso al discurso del estilo: la culpa es del “perverso dólar” y el “imperialismo”, “es mejor una moneda nacional fuerte, donde le BCV pueda usar todos los instrumentos a su disposición para estabilizar los precios”.

[7] Asdrúbal dirá que no se emitirán créditos como si no hubiera un mañana, pues los bancos tienen analistas de riesgo que solo prestarán a aquellos que tengan probabilidades de pagar, pero es suficiente con hacer un repaso en la historia y ver nuestra economía (y la economía global) para ver que esto no es seguro de nada. En este escenario, no soy yo quien tiene que demostrar que Asdrúbal se equivoca, sino que es él quien debe intentar demostrar que en el largo plazo no habrá problemas a causa de esta medida. Y cabe destacar que no vale decir “eso es parte del ciclo, así funciona la economía”, porque es eludir el problema sin solución alguna, es como decir: “come de esta torta con veneno, no tiene mucho, no te matará, solo te enfermarás cada cierto tiempo, pero comiendo más torta se te quita. Es lo único que puedes hacer, porque no hay más nada que comer”; aquí el punto es que sí hay más tortas sin veneno, solo que no funcionales al poder político y aliados bancarios y no conocidos y/o aceptados por el mainstream económico —a quienes por lo general les falta lectura y viven metidos en cálculos matemáticos que nada explican de la realidad, por cierto—.

[8] Esto solo suponiendo que esa oferta solape a la depreciación del bolívar o que la demanda del bolívar se mantenga constante por un tiempo donde se inyectan dólares y desaparece el rezago cambiario. Si estos no son los casos, aun con la inyección de dólares vía crédito sustentado en los depósitos a la vista, habría subida de tasa de cambio, porque más rápido se desprecia el bolívar. Para comprender mejor a qué me refiero con este juego de oferta y demanda en un contexto donde hayan 2 o más monedas, invito a leer: Roymer Rivas. 2023. Hiperinflación: un fenómeno incomprendido; respuesta al libro de Pascualina Cursio. Publicado en el portal de ContraPoder News, al cual puede acceder a través de: https://contrapodernews.com/hiperinflacion-un-fenomeno-incomprendido-respuesta-al-libro-de-pascualina-cursio/ (Consultado el 26 de enero de 2024).

[9] Hace tiempo leí a una miembro de CEDICE Libertad decir que el incremento de los precios en dólares se debe en parte a la inyección de dólares del Estado a través de la banca nacional, pero esto es un error. De hecho, paradójicamente, la inyección de dólares a la banca a disminuido el rezago y, por tanto, es el causante de que los precios en dólares no hayan subido más de lo que subieron. Esto se lo leí a la profesora Andrea Rondón, intenté encontrar la publicación en la red social “X”, pero me fue en vano. En todo caso, a eso aludo también en óp. Cit. Hiperinflación: un fenómeno incomprendido; respuesta al libro de Pascualina Cursio., casi finalizando.

[10] Aquí yo se usa el término “Hiperinflación” para lo que realmente debe usarse, a saber, la multiplicidad de precios en una economía según su modo de pago, y no para lo que normalmente lo mal utilizan los economistas para definir una supuesta subida de precios “general” de la economía del 50% mensual.

Por decreto, Milei elimina el impuesto al lujo de los autos menores a US$ 20.000

De Derecha Diario

El impuesto hoy grava todos los autos 0km de más de 14 millones de pesos con un impuesto del 25%, mientras que Milei decretó subir este piso a 19 millones y bajar el tributo al 20%.

Gracias a un decreto que publicó el presidente Javier Milei este jueves a las 00 horas, la compra de autos cuyo valor es inferior a los 20.000 dólares dejará de estar gravada por el polémico «impuesto al lujo». Este tributo había generado enormes distorsiones de precios que habían puesto en jaque a los fabricantes de autos.

De esta manera, el Gobierno asegura que comprar un auto deja de ser un lujo en Argentina, y se corrige un error técnico, que no se había salvado durante el mandato de Alberto Fernández a propósito, que hacía que autos populares del mercado paguen un «impuesto al lujo».

Con la inflación que hubo en los últimos meses, todos los modelos del segmento chico y de entrada de gama quedaron afectados por este gravamen el 25% que impactaba en los 0km con un precio de venta al público a partir de los 14 millones de pesos.

Luego de la inflación del Massazo, ya no quedaban 0km por debajo de esa barrera, y la compra de cualquier auto nuevo entraba dentro de la categoría de «auto de lujo» por lo que quedaba alcanzado por el tributo que ascendía hasta el 25% para la categoría más baja.

Luego, los autos a partir de los $27 millones de pesos pagaban una tasa efectiva del «impuesto al lujo» del 50%, destruyendo completamente el mercado automovilístico. El problema es que estos valores se habían establecido en 2014, durante el gobierno de Cristina Kirchner, donde realmente solo afectaban a autos de alta gama, pero nadie actualizó las escalas y se terminó abarcando todos los autos 0km.

A partir de ahora, ningún auto por debajo de 19 millones de pesos pagará este impuesto. Luego, entre este valor y 36 millones de pesos (unos 35.000 dólares) pagarán una cuota de 20%; y la siguiente categoría, para valores mayores, pagará como máximo un tributo del 35%.

Se espera que bajen los precios de los 0km

Actualmente, todos los modelos del segmento chico tienen alguna versión impactada por el impuesto al lujo. Ellos son Fiat Cronos, Peugeot 208, Volkswagen Polo, Renault Sandero,entre los más populares. En estos casos, podría verse una reducción en su precio final de hasta el 25%.

En el segmento de SUV chicos pasa lo mismo. Volkswagen Nivus y T-Cross, Chevrolet Tracker, Citroën C4 Cactus, Fiat Pulse, entre otros, también pagan este impuesto actualmente y deberían ver una reducción del 25%.

En el caso de la gama media, modelos como Toyota Corolla Cross y Toyota Corolla, también están alcanzados por la medida en su primera escala, por lo que se debería ver una caída en el precio, aunque también podría compensar la inflación esperada del 25% para enero y no modificarse su precio.

Luego, hay modelos que están alcanzados por la segunda escala, como es el caso del Volkswagen Taos o el Ford Territory, que pasarán de pagar un impeusto del 50% a uno del 20%, por lo que podrían ver una caída del 30% en su precio final.

El Presidente Milei prepara una masiva reforma tributaria para bajar los impuestos a partir de 2025

De Derecha Diario

El programa garantiza la disciplina fiscal, y al mismo tiempo apuesta por las políticas “del lado de la oferta” para estimular el potencial productivo del país. El gran objetivo del Gobierno será producir un giro de 180° en la cosmovisión de los impuestos que se pagan en Argentina.

El Gobierno del Presidente Javier Milei prepara la que posiblemente pueda ser la reforma tributaria más importante que se haya visto desde el retorno de la democracia. Y si bien todavía no se han dado a conocer los detalles de la misma, es casi un hecho que se verán afectados los principales componentes de la recaudación, pero también aquellos que no son representativos pero que generan grandes distorsiones en el funcionamiento de la economía.

Argentina mantiene una cantidad insólita de impuestos, tasas y contribuciones, pero lo cierto es que el grueso de la recaudación (aproximadamente el 90%) se concentra en los 10 gravámenes más comunes (Ganancias, IVA, impuestos al comercio exterior, contribuciones patronales, etc).

La reforma que lanzará el Gobierno de Milei hará foco en dos cuestiones fundamentales: reducir la presión tributaria efectiva como porcentaje del PBI de manera compatible con la disciplina fiscal, y por otra parte reducir drásticamente la proporción de los impuestos particularmente distorsivos como porcentaje de la recaudación total.

Argentina mantiene un nivel anormalmente elevado en ciertos impuestos que en el mundo o bien no existen, o bien se mantienen en niveles acotados por su gran distorsión sobre los mercados. Ejemplos de esto hay de sobra, pero pueden mencionarse las retenciones a la exportación, los derechos a las importaciones, el impuesto al cheque, el impuesto de Bienes Personales, y los impuestos al trabajo en blanco, entre muchos otros. 

La reforma buscará reducir especialmente estos impuestos distorsivos, que perderán cada vez más terreno dentro de la estructura tributaria, hasta eventualmente ser eliminados por completo en muchos casos. Los cambios que propondrá el proyecto del oficialismo tendrían vigencia a partir del 1° de enero de 2025, dando así un margen prudencial para poder ajustar las finanzas públicas del Gobierno nacional en 2024.

Hasta ahora, las medidas impositivas del ministro Caputo se centraron en la generación de recaudación, tanto por la vía de los incentivos (efectos laffer) como por cuestiones de proactividad (hay impuestos que son se más fácil recaudación, y más aún en tiempos de emergencia).

El Gobierno resolvió una suba temporal hasta el 15% sobre las retenciones de economías regionales seleccionadas, y elevó la tasa del impuesto PAIS hasta el 17,5% respectivamente. Paralelamente, se modificó el régimen de Bienes Personales para favorecer el pago por adelantado (hasta 5 años), ofreciendo tasas reducidas y facilidades de pago. También se aprobó un esquema de rebajas programadas para este impuesto.

Todas estas medidas fueron necesarias para gestionar la crisis que dejó plantada el kirchnerismo y el proceso hiperinflacionario que ya estaba latente durante las primeras semanas de diciembre (los precios subían a razón del 1% cada día). La hiperinflación se evitó gracias al pragmatismo y la determinación que demostró tener el Presidente Milei a la hora de tomar decisiones difíciles, y muchas veces por fuera de los anhelos ideológicos ideales.

Taller de planificación financiera será dictado por «Impulsa Tu Economía»

Este sábado 27 de enero «Impulsa Tu Economía» (ITE) llevará a cabo un taller de planificación financiera con el objetivo de que las personas, especialmente quienes viven dentro de Venezuela, adquieran el conocimiento y las herramientas necesarias para tomar mejores decisiones financieras.

Dado que el conocimiento financiero es de aquellos que no todos en la población dominan, ITE se propuso hacer accesible el mismo para que las personas tengan la capacidad de analizar, «organizar y planificar sus finanzas personales de forma efectiva, con el fin de alcanzar metas financieras especificas en el mediano-largo plazo y mejorar su posición financiera a nivel general en el futuro».

El taller tiene una duración aproximada de 03 horas, de 9:00am hasta las 12:00pm (GTM-4), y se dictará a través de Google Meet —virtual—. Sin embargo, quedan las puertas abiertas para hacer seguimiento de los participantes para que puedan afianzar el conocimiento y llevarlo a la práctica en su día a día.

(Instagram: @Impulsatueconomia

Además, los participantes contarán con material guía que los ayudará en el proceso de planificación de sus finanzas personales —y familiares—.

Cabe destacar que la cultura financiera de la sociedad venezolana es muy pequeña, en comparación a otros países, y que eso no les ayuda en la toma de decisiones en la precaria realidad que vive la población en el campo económico y político. Muestra de ello es el desconocimiento de algunos instrumentos financieros que si se pueden aprovechar en el país, a pesar de la crisis.

No obstante, el taller tiene plazas abiertas para aquellos que deseen aprender y se encuentren fuera del país, con los mismos beneficios[*].


[*] Si desea más información, puede visitar la cuenta de Instagram de la marca en: @Impulsatueconomia y dejar un mensaje.

La pesada herencia del kirchnerismo: La gestión de Massa dejó la inflación más elevada del mundo, incluso por encima de Venezuela y Líbano

De Derecha Diario

La Argentina registró un infame récord mundial de inflación al cierre de 2023, oficialmente con un salto de precios en torno al 211% para un período de 12 meses. La gestión kirchnerista dejó montada una hiperinflación escondida en precios relativos artificialmente distorsionados y una fuerte represión financiera sobre el mercado cambiario.

El kirchnerismo abandonó el Gobierno dejando un triste récord histórico de inflación, que no solo fue la más elevada que haya registrado Argentina en 32 años, sino que además fue la más alta del mundo.

El INDEC confirmó que los precios minoristas medidos por el IPC se dispararon más de un 25% en diciembre, el último mes de la gestión de Massa, y al mismo tiempo la variación interanual con respecto del mismo período de 2022 arrojó un salto del 211,4%. No se veía algo ni remotamente similar desde 1991.

Oficialmente la tasa de inflación interanual de Argentina superó a la que tuvo Venezuela en el mes de diciembre (193% según estimaciones confiables), y por supuesto se separó cómodamente de los registros de cualquier país del continente. La inflación argentina se ubicó incluso por encima de la de Líbano (casi en un empate técnico en torno al 211%).

Pero la herencia del kirchnerismo no se limita a este escenario tan catastrófico, sino que además el brutal deterioro de los precios relativos y la represión artificial del tipo de cambio dejaron montada una virtual hiperinflación “escondida” y a la vuelta de la esquina. Precisamente la principal apuesta del Gobierno entrante fue evitar a toda costa el estallido de un proceso tan traumático y terrible como la hiperinflación.

De hecho, las primeras mediciones para el mes de diciembre arrojaban un salto de precios en torno al 1% por día, lo cual suponía una tasa anualizada con valores estratosféricos. 

Tras las medidas adoptadas y el importante apretón monetario que llevó a cabo el Banco Central de Santiago Bausili, la hiperinflación pudo evitarse exitosamente, aunque la sociedad sigue atravesando un costo social muy doloroso en respuesta a los descalabros cometidos durante los últimos cuatro años.

Fin de la ley de alquileres: Sin las dramáticas regulaciones, la oferta de viviendas en alquiler se disparó casi un 50% solamente en 7 días

De Derecha Diario

Comienzan a vislumbrarse los primeros resultados del proceso de desregulación que llevó a cabo el Gobierno sobre el mercado inmobiliario. La mayor puesta en oferta de bienes inmuebles impactará positivamente en los precios para los nuevos contratos que se lleven a cabo, en beneficio de los consumidores.

A solo una semana de la derogación de las regulaciones implícitas en la Ley de alquileres de 2020, el mercado inmobiliario respondió positivamente y demostró un fuerte impulso en tiempo récord.

Esto fue posible gracias al decreto de desregulación firmado por el Presidente Javier Milei, el cual ya entró en vigencia y está sujeto a convalidación por el tratamiento de las cámaras legislativas. El proceso de desregulación permitió afianzar los derechos de propiedad, y en respuesta a este fenómeno los propietarios volvieron a poner sus viviendas en alquiler frente al mercado.

La cantidad de bienes inmuebles ofrecidos para locación aumentó en un 20% en los aglomerados urbanos, según informan las principales plataformas vinculadas a este rubro. Zonaprop informó por un salto del 20% para la oferta de la Capital Federal, mientras que Argenprop registró un alza de hasta el 47%.

Estos resultados son registrados a solo una semana del lanzamiento del nuevo marco regulatorio amigable con los derechos de propiedad. Se espera que la oferta continúe demostrando un desarrollo positivo, siempre y cuando el Poder legislativo convalide las medidas tomadas por el oficialismo.

Pese al brutal ritmo de la nominalidad de la argentina (una situación que se hereda de la administración anterior), se espera que los precios de los alquileres comiencen a bajar en términos reales, es decir, comenzarán a abaratarse en relación a los demás bienes de la economía.

En otras palabras, cada vez más inquilinos podrán acceder a una vivienda en un mercado más amplio y diversificado, mientras que los propietarios tendrán incentivos para ofrecer sus viviendas al alquiler debido a las mayores facilidades y garantías que ofrece el nuevo marco normativo. Ambas partes de los contratos resultan beneficiadas por la desregulación que lleva a cabo el Gobierno.

Bajo el régimen regulatorio del kirchnerismo, la relación entre el precio promedio para alquilar y el salario medio registrado (valuado por el índice RIPTE del INDEC) no hizo más que deteriorarse de manera ininterrumpida desde marzo de 2020, y a partir de 2023 el proceso se profundizó aún más.

La deuda federal de Estados Unidos superó los US$ 34 billones de dólares, récord histórico

De Derecha Diario

Las erogaciones del Gobierno federal superaron constantemente a los ingresos a lo largo de los últimos años de la gestión demócrata, dejando un saldo irresponsable de pesado endeudamiento. Aumenta la fragilidad del sistema bancario más importante del mundo.

Como resultado de los incesantes desequilibrios fiscales en los que incurrió la administración de Joe Biden, la deuda pública de Estados Unidos rompió el techo de los 34 billones de dólares por primera vez en la historia, según los últimos datos consolidados correspondientes al mes de septiembre.

Aunque el Congreso (respaldado por la mayoría parlamentaria del Partido Republicano) logró aprobar un Presupuesto 2024 que apunta a moderar las erogaciones y contener el déficit, lo cierto es que los tres primeros años de la gestión Biden se caracterizaron por el despilfarro fiscal.

El Gobierno lanzó un plan masivo de estímulo fiscal hacia marzo de 2021, oficialmente bautizado como “Plan de Rescate Estadounidense”, y disparó el déficit en casi 2 puntos del PBI sobre el resultado fiscal.

Desde entonces, y pesar de haberse superado la pandemia con éxito, las erogaciones del Gobierno federal jamás volvieron a la “normalidad” de 2019. La segunda gran apuesta fiscal de Biden fue el lanzamiento de un amplio rescate de préstamos estudiantiles, una medida regresiva que utilizó recursos de los contribuyentes para financiar deudas de personas con acceso a las universidades más caras del país.

De hecho, el rescate de préstamos provocó un shock sobre las finanzas del Estado similar al que se observó por el lanzamiento de los cheques familiares durante la pandemia. Las medidas provocaron un aumento del déficit fiscal federal en 1,4 puntos del PBI, y el rojo financiero escaló al 5,33% del PBI al término del mes de septiembre.

A cambio de un importante recorte nominal sobre el gasto público para 2024, el Congreso resolvió eliminar el techo legal para la deuda pública hasta el 1 de enero de 2025, por lo que se espera que este stock se siga incrementando en los próximos meses.

Entró en vigencia el DNU de Milei: Todas las regulaciones de la vida cotidiana que cambian a partir de hoy

De Derecha Diario

El Decreto de Necesidad y Urgencia 70/2023 de desregulación económica comenzó a regir a partir de este viernes 29 de diciembre.

Desde las 00:00 horas de este viernes 29 de diciembre comenzó a regir del Decreto de Necesidad y Urgencia 70/2023, que firmó el Presidente Javier Milei para impulsar la desregulación de la economía a partir de la modificación y derogación de más de 300 leyes.

Todas las leyes eliminadas en el decreto denominado “Bases para la Reconstrucción de la Economía Argentina”, dejaron de funcionar esta mañana, entre ellas la Ley de Alquileres, la Ley de Abastecimiento -mediante la cual se controlan cuotas y precios en el mercado- y la Ley de Tierras, que previene grandes inversiones económicas en el país.

Entre otras cosas, también se convierte a todas las empresas del Estado en Sociedades Anónimas, lo cual permite su privatización, se abre la posibilidad que los clubes deportivos se conviertan en SAD y recibir inversiones del sector privado, y se elimina la presentación de la VTV.

El mega decreto fue presentado por Javier Milei y su gabinete de ministros en cadena nacional el pasado 20 de diciembre. Horas más tarde, en la madrugada del jueves 21, fue publicado en el Boletín Oficial, pero por ley debe entrar en vigencia a los 8 días, es decir rige a partir de este viernes 29.

Es por eso que a partir de la fecha, y hasta que se trate en el Congreso, la vida cotidiana de los argentinos cambiará considerablemente. Son exactamente 366 leyes que dejan de existir o se modifican, que han tenido un alto impacto regulando el comportamiento humano en la Argentina.

Registro Automotor

Hasta este miércoles a las 23:59, todos los trámites vehiculares debían hacerse de manera presencial, ahora, con las nuevas modificaciones, se lanzarán todos trámites digitales. A su vez, se eliminará el impuesto a los sellos y la necesidad de emitir un informe de dominio para vender un auto.

A su vez, se dejará de pedir en retenes vehiculares el seguro automotor y la VTV, por lo que, si bien seguirá siendo un requisito tenerlos al día, no será un punto de contención en las verificaciones policiales. Solo se pedirá cédula, licencia de conducir y el comprobante de pago de patente.

Góndolas y Supermercados

Hasta hoy, los supermercados debían tener altamente regulada cómo se mostraban los productos en sus góndolas. Debían tener el producto de precio más bajo ocupando toda la góndola media y después se exigía que haya un porcentaje de productos de marca nacional y provincial.

A partir de ahora, queda derogada la Ley de Góndolas, por lo que los supermercados podrán disponer de sus góndolas como lo deseen. Dicha legislación, que había sido aprobada por unanimidad del kirchnerismo y de Juntos por el Cambio, había causado que la gran mayoría de las góndolas tengan poca variedad de productos, para cumplir con las estrictas reglas.

A su vez, se derogaron las leyes de Abastecimiento y de Supervisión de Precios, por lo que la Secretaría de Comercio no podrá seguir controlando precios en comercios, supermercados y mercado central.

Tarjetas de Crédito

Existían masivas regulaciones a las cuotas, comisiones y tasas de interés que se podían ofrecer al público en comercios. Con el DNU, todos los controles quedan derogados. Los bancos podrán negociar por rubro, sin tope de comisión ni intereses.

A su vez, se permitirá que emitan tarjetas de crédito entidades de cualquier naturaleza. Hasta hoy, solamente entidades financieras, comerciales o bancarias podían ofrecer tarjetas de crédito.

Prepagas

Se habilita a partir de hoy que las prepagas encuentren el precio de mercado sin subsidios del Estado ni acuerdos de precios. A su vez, se eliminan los intermediarios en los aportes. Previo al DNU, todos los aportes a Prepagas pasaban primero por las manos de las obras sociales de los sindicatos; a partir de hoy van directo a las prestadoras de salud.

Se habilita también la receta médica digital, algo que había sido introducido con motivo de la pandemia pero que el Ministerio de Salud de Alberto Fernández había vuelto a prohibir. A su vez, se hace un encuadre para la teleasistencia médica.

Recibo de Sueldo

Hasta hoy, los recibos de sueldo tenían descuento de cuotas y aportes de obras sociales. Esto cambia, y a partir de ahora, no se podrá descontar cuotas, aportes, o contribuciones.

Alquileres

Con la fatídica Ley de Alquileres que propuso Cambiemos en 2019 y que terminó aprobando el kirchnerismo en 2020, los contratos debían firmarse en pesos, por un periodo mínimo de 3 años, y los aumentos debían ser anuales.

Además, todos los contratos de alquiler debían registrarse en la AFIP, y se aumentarían por un coeficiente que lanzó el Gobierno de Alberto Fernández conocido como “casa propia”, que era menor incluso al IPC de la inflación.

Esto llevó a que miles de propietarios retiraran sus inmuebles del mercado, lo cual achicó la oferta y, ante una demanda que no bajó, hubo un fuerte aumento a los precios de alquileres. Si bien se limitaron los aumentos, los valores de entrada subieron muy por encima de lo que era el precio de mercado previo a la ley, llevando a millones de personas a quedarse sin la posibilidad de acceder a una vivienda.

Con la derogación de la Ley de Alquileres, cualquier contrato firmado a partir de hoy se rige por el Código Civil y Comercial, que estipula solamente que los contratos de alquiler deben hacerse por un mínimo de 2 años. A partir de ahí, los aumentos, moneda de transacción, y plazos quedan a convenir entre las partes. Tampoco es necesario registrarlo ante la AFIP.

China y Rusia han pasado casi por completo a negociar con sus monedas nacionales

El viceprimer ministro ruso, Dmitri Chernyshenko, declaró este jueves en una entrevista a RIA Novosti que la proporción de las transacciones con moneda nacional en las relaciones comerciales entre Rusia y China es del 92%.

Según Chernyshenko, esto demuestra que ambos países han sido capaces de construir un sistema de cooperación comercial y económica muy eficaz e independiente de Occidente.

«El año pasado tuvimos un crecimiento de más del 36% en nuestro volumen de negocio. Este año la dinámica se mantiene: un 26,7% de crecimiento también. Se trata, en general, de un crecimiento sin precedentes», declaró el funcionario.

Con anterioridad se supo que Rusia y China cumplieron su objetivo de volumen de comercio antes de lo previsto. Así, el volumen de intercambio comercial entre ambos países superó los 218.000 millones de dólares, lo que supuso un nuevo récord.

El Riesgo País de Bolivia superó los 2.200 puntos: Oficialmente es el segundo más alto de la región después de Venezuela

De Derecha Diario

Mientras el tipo de cambio con el dólar permanece fijado sin alteración, las reservas en divisas solamente alcanzan los 437 millones de dólares según informa el Banco Central de Bolivia. Cada vez hay más riesgo devaluatorio, y el desarme del régimen cambiario podría tener consecuencias inflacionarias.

El Riesgo País de Bolivia volvió a aumentar, y esta vez alcanzó los 2.233 puntos básicos al cierre de la semana pasada, la cifra más significativa de los últimos años. De hecho, el país formalmente ocupa el segundo lugar dentro de la región en cuanto a riesgo crediticio, únicamente superado por la Venezuela del chavismo que ostenta un récord de 18.000 puntos básicos según estima JP Morgan.

Dentro del riesgo de Bolivia, el factor más importante es la eventual devaluación del tipo de cambio. El régimen cambiario del país estableció un dólar fijo en torno a los 6,9 pesos desde mediados de 2008, pero el banco central ya no tiene divisas suficientes para seguir respaldando esta paridad.

El valor del dólar se mantuvo fijo durante 15 años, y si bien el sistema logró anclar la demanda de pesos (y por lo tanto mantener controlada a la inflación), los precios minoristas acumularon una suba no menor al 60% desde entonces, provocando un profundo retraso del tipo de cambio real que desalentó artificialmente la exportación y alentó el ingreso de importaciones.

Hasta ahora, el Banco Central de Bolivia encubría el desequilibrio externo mediante la intervención del mercado cambiario con reservas, pero estas se fueron agotando en los últimos años hasta llegar a una mínima expresión en 2023.

El último informe de la autoridad monetaria boliviana, correspondiente al mes de agosto, denota por un saldo bruto de sólo US$ 2.147 millones, la cifra más baja por lo menos en el último medio siglo. 

Pero incluso sobre esta cifra, un total de US$ 1.629 millones se corresponden con las tenencias de oro, existe una posición de US$ 45 millones en Derechos Especiales de Giro (DEGs), y finalmente la tenencia estrictamente nominada en divisas (principalmente dólares) sólo alcanza los US$ 437,9 millones al término de ese mes.

El stock de reservas netas en divisas disminuyó en más de 270 millones de dólares desde diciembre del año pasado, y se perdieron un total de US$ 12.600 millones desde mediados de 2015. El sistema no se puede sostener en el tiempo, y la devaluación latente amenaza con reevaluar automáticamente todas las deudas nominadas en divisas (perjudicando tanto al Estado como al sector privado).

Por otra parte, el déficit del Gobierno consolidado de Bolivia asciende al 5,7% del PBI según estima el FMI para el cierre de este año, y hasta ahora la mayor parte de los desequilibrios fiscales se financian con emisión monetaria. 

El Gobierno se valía del régimen cambiario para mantener “controlada” a la inflación por la vía de la demanda de pesos, pero esta opción ya no es posible, y la principal vía de financiamiento en el último año fue el endeudamiento.